
De l’ouverture de compte aux parcours entre agence et application, les dimensions de l’expérience client qui montrent où l’offre digitale gagne, et où les clients décrochent sans le dire
Les banques marocaines ont fortement investi ces dernières années dans les applications mobiles, l’ouverture de compte en ligne et les services digitaux. Les clients peuvent désormais consulter leur solde, faire un virement ou payer leurs factures depuis leur téléphone, et de nouvelles offres entièrement digitales ciblent les publics jeunes et connectés.
Pourtant, disposer d’une bonne application ne garantit pas une bonne expérience digitale. Beaucoup de clients se rendent encore en agence pour finaliser une démarche commencée en ligne, appellent la banque parce qu’une fonctionnalité n’est pas claire, ou gardent leur relation principale chez un concurrent. Pour comprendre pourquoi, les banques doivent mesurer l’expérience du point de vue du client, parcours par parcours et segment par segment.
1. Le parcours d’ouverture de compte
L’entrée en relation est le premier vrai test de la promesse digitale. C’est aussi le moment où de nombreux prospects abandonnent sans que la banque sache jamais pourquoi.
- Combien d’étapes et d’écrans sont nécessaires, et quelles pièces sont demandées.
- Où les prospects hésitent ou abandonnent : vérification d’identité, selfie, signature, téléchargement de documents.
- Si un passage en agence reste nécessaire, et avec quelle clarté cela est annoncé.
- Le délai entre la demande et un compte et une carte réellement utilisables.
2. L’ergonomie de l’application mobile
L’ergonomie consiste à vérifier si de vrais clients réalisent les tâches clés sans aide : faire un virement, ajouter un bénéficiaire, payer une facture, bloquer une carte, télécharger un relevé. Les tests doivent aussi couvrir le choix de langue entre arabe et français, la lisibilité pour les utilisateurs plus âgés et la performance sur des téléphones d’entrée et de milieu de gamme avec une connexion instable.
Les résultats d’ergonomie sont plus utiles lorsqu’ils sont rattachés à des écrans et à des formulations précises. Un libellé qui paraît évident à l’équipe produit, ou une étape de confirmation qui arrive trop tard, peut suffire à faire abandonner un virement au client, qui appelle alors la banque.
3. La confiance et la sécurité perçue
En banque digitale, la sécurité perçue compte autant que la sécurité réelle. Un client qui craint la fraude, se méfie des codes reçus par SMS ou ne comprend pas pourquoi une opération a été bloquée peut tout simplement cesser d’utiliser l’application au-delà de la consultation du solde. Mesurer la confiance, c’est demander aux clients à quel point ils se sentent en sécurité, quelles fonctionnalités les rassurent et quels messages les inquiètent.
Les entretiens qualitatifs sont particulièrement utiles sur ce point. Ils révèlent les histoires entendues auprès des proches ou sur les réseaux sociaux, les habitudes que les clients ont prises pour se sentir en sécurité, et les raisons pour lesquelles certains préfèrent réserver les opérations importantes à l’agence.
4. Le service client
Quand un problème survient, la qualité du support définit la relation. Les banques doivent évaluer chaque point de contact : chat dans l’application, chatbot, centre d’appels, réseaux sociaux et conseillers en agence. Les indicateurs utiles portent sur la facilité à joindre un interlocuteur, la clarté des réponses, la résolution dès le premier contact et le ton employé, en darija ou en arabe comme en français.
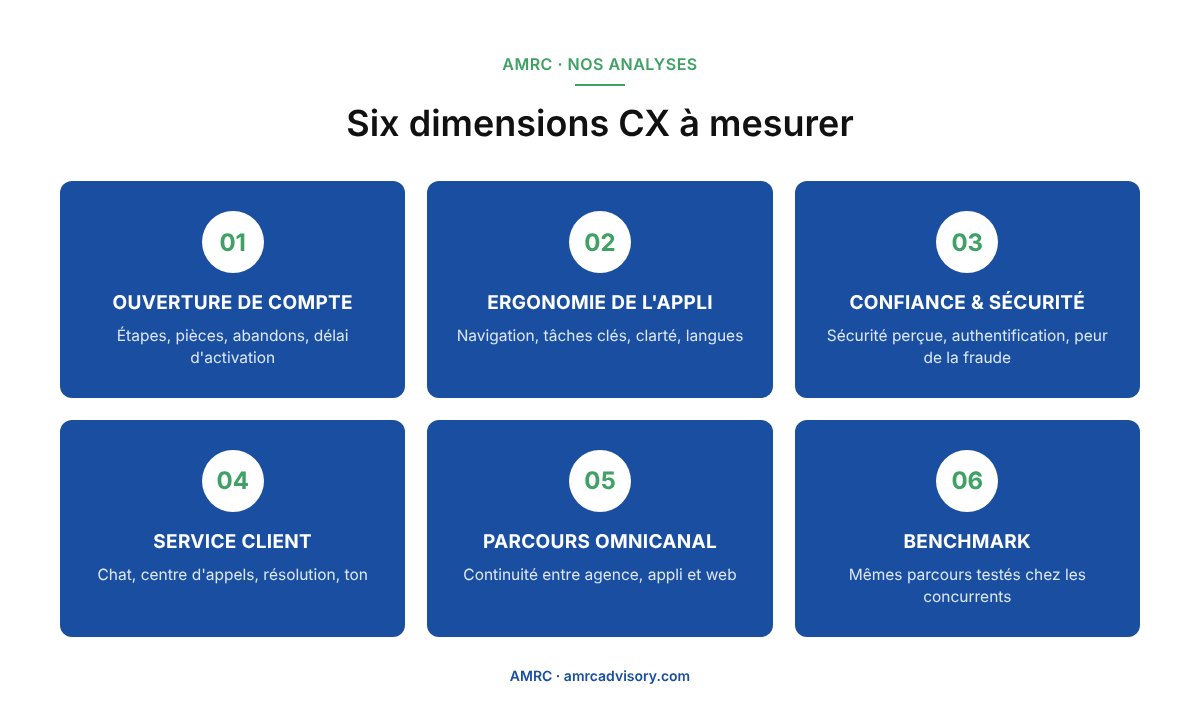
5. Le parcours omnicanal : agence et application
La plupart des clients marocains combinent encore les canaux. Une demande de crédit peut commencer dans l’application, se poursuivre par téléphone et se conclure en agence. La vraie question est de savoir si l’information suit le client, ou s’il doit tout répéter à chaque étape. Cartographier ces parcours hybrides révèle souvent les principales sources de frustration, et les gains les plus rapides.
Les équipes en agence font elles aussi partie de l’expérience digitale. Lorsque les conseillers connaissent bien l’application, aident les clients à l’activer et règlent les difficultés sur place, l’adoption suit en général. Lorsqu’ils la maîtrisent mal, les clients reçoivent des signaux contradictoires.
Les clients ne comparent pas votre application à sa version précédente. Ils la comparent à la meilleure expérience digitale qu’ils ont vécue la semaine dernière, dans la banque ou ailleurs.
6. Benchmark, client mystère et tests UX
Les données internes montrent ce que les clients font dans vos propres canaux. Elles en disent peu sur votre position face aux concurrents. Trois méthodes complémentaires comblent ce manque.
Le benchmark concurrentiel
Les mêmes parcours, comme l’ouverture de compte, le virement ou le blocage de carte, sont testés auprès de plusieurs banques avec une grille commune, pour voir où chacune est en avance ou en retard.
Le client mystère
Des enquêteurs formés, aux profils définis, contactent les agences, les centres d’appels et les canaux de chat, ou tentent d’ouvrir un compte, puis décrivent l’expérience étape par étape.
Les tests UX
Des clients réalisent de vraies tâches sur l’application sous observation, en présentiel ou à distance, en commentant à voix haute. On voit ainsi précisément où l’interface les met en difficulté.
7. Segments et indices d’expérience client
Les moyennes masquent des expériences très différentes. Un dispositif CX utile lit les résultats par segment :
- Jeunes et étudiants : fortes attentes en matière de rapidité, de design et de fonctionnalités instantanées.
- PME et indépendants : accès multi-utilisateurs, paiements, gestion de trésorerie et conseillers réactifs.
- Marocains résidant à l’étranger (MRE) : entrée en relation à distance, transferts, gestion du compte depuis l’étranger et support adapté aux décalages horaires.
- Grand public : simplicité, frais clairs, réassurance et accompagnement des clients moins à l’aise avec le digital.
Un indice d’expérience client rassemble ces mesures en un petit nombre de scores suivis dans le temps, combinant satisfaction, effort, confiance et recommandation. Répété à intervalles réguliers et comparé aux concurrents, il offre à la direction une vision claire des progrès.
Les erreurs à éviter
- Se fier uniquement aux notes des stores et aux statistiques internes.
- Tester les parcours avec des collaborateurs plutôt qu’avec de vrais clients.
- Mesurer les canaux digitaux séparément des agences et des centres d’appels.
- Communiquer un score moyen unique sans le lire par segment.
- Réaliser une étude ponctuelle sans vague de suivi pour mesurer les progrès.
Comment AMRC peut vous accompagner
AMRC aide les banques et les fintechs au Maroc à mesurer et à améliorer leur expérience client digitale. Nous concevons et menons des cartographies de parcours, des tests UX avec de vrais clients, des visites et appels mystère sur tous les canaux, des benchmarks concurrentiels et des baromètres CX, auprès des jeunes, des PME, des MRE et du grand public, en arabe, en darija et en français. Nous intervenons aussi comme partenaire terrain et études pour les cabinets de conseil et les instituts qui accompagnent le secteur.
À retenir
- Mesurer l’ouverture de compte étape par étape pour repérer les abandons.
- Tester l’ergonomie et la sécurité perçue avec de vrais clients, pas avec des collaborateurs.
- Évaluer le service client et la continuité entre application, téléphone et agence.
- Comparer les mêmes parcours chez les concurrents grâce au client mystère et aux tests UX.
- Lire les résultats par segment et les suivre dans le temps avec un indice CX.
Questions fréquentes
Quelle différence entre tests UX et client mystère ?
Les tests UX observent de vrais clients réalisant des tâches sur une application ou un site, afin d’identifier les problèmes d’ergonomie. Le client mystère mobilise des enquêteurs formés qui suivent un scénario sur différents canaux (agence, centre d’appels, chat) et évaluent la qualité de service selon une grille.
Une banque peut-elle se comparer légalement à ses concurrents ?
Oui, dès lors que le benchmark repose sur des parcours accessibles au public, des comptes ouverts par les enquêteurs dans des conditions normales et l’évaluation de l’expérience visible. Aucune donnée confidentielle des concurrents n’est utilisée.
À quelle fréquence mesurer un indice d’expérience client ?
De nombreuses banques suivent leurs parcours clés chaque trimestre ou chaque semestre, avec une étude approfondie annuelle. Le bon rythme dépend de la fréquence à laquelle l’application et les processus évoluent.
Pourquoi inclure les MRE dans une étude sur la banque digitale ?
Les Marocains résidant à l’étranger utilisent par définition les services bancaires à distance. Leur expérience de l’ouverture de compte, des transferts et du support depuis l’étranger est un excellent test de la qualité réelle des canaux digitaux d’une banque.
Vous voulez savoir où se situe réellement votre expérience digitale ?
Indiquez-nous les parcours et les segments prioritaires : nous vous proposerons un dispositif de mesure de l’expérience client.
